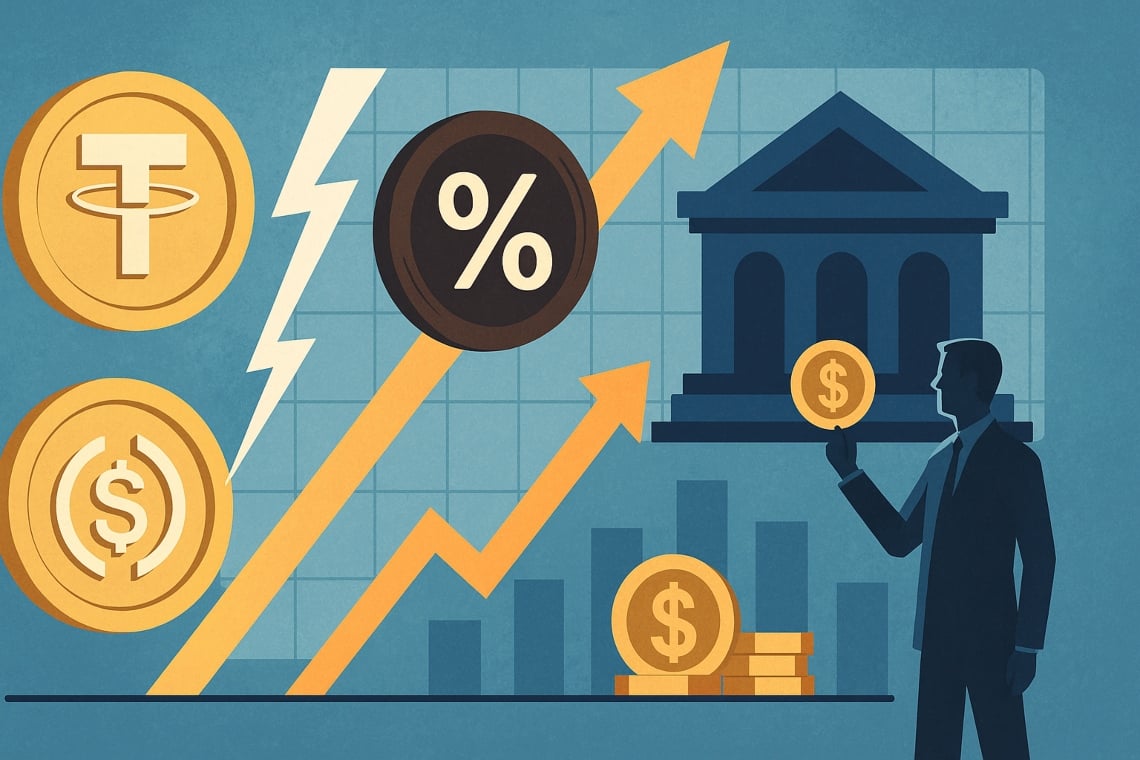
ผลตอบแทนจาก Stablecoin กำลังเปลี่ยนแปลงตลาดเมื่อผู้ออกเหรียญไล่ตามผลตอบแทน ท้าทายการผูกขาดสองฝ่ายและบังคับให้ตลาดแลกเปลี่ยนและนักลงทุนต้องคิดใหม่เกี่ยวกับแรงจูงใจและความเสี่ยง
สารบัญ
ทำไม duopoly ของ tether circle ถึงอยู่ภายใต้แรงกดดัน?
เพราะผลตอบแทนมีความสำคัญ มาหลายปีแล้วที่ผู้ออกสินค้าคู่หนึ่งครองความคล่องตัวในการทำธุรกรรมและเงินสำรอง อย่างไรก็ตาม แรงจูงใจทางเศรษฐกิจ จากผลิตภัณฑ์ที่ให้ผลตอบแทนกำลังเปลี่ยนแปลงพฤติกรรม ในทางปฏิบัติ การตัดสินใจจัดสรรทุนถูกขับเคลื่อนโดยความคาดหวังของผลตอบแทนสุทธิมากกว่าความสะดวกในการชำระบัญชีเพียงอย่างเดียว
นอกจากนี้ ผู้ค้าและสถาบันต่างๆ ในปัจจุบันถือว่าผลตอบแทนจาก stablecoin เป็นส่วนหนึ่งของกลยุทธ์การระดมทุน ส่งผลให้พลวัตของตลาดเปลี่ยนจากการใช้เพื่อการชำระบัญชีอย่างเดียวไปสู่การผสมผสานระหว่างการชำระเงินและผลตอบแทน — กรณีการใช้งานแบบผสมผสานที่เปลี่ยนแปลงรูปแบบความต้องการในระบบนิเวศ
เหรียญ stablecoin ที่ให้ผลตอบแทนและการออกเหรียญ stablecoin แบบ white label มีบทบาทอย่างไร?
ประการแรก โปรโตคอลใหม่ออก stablecoins ที่ให้ผลตอบแทนซึ่งฝังกลยุทธ์ดอกเบี้ยหรือส่งต่อทุนสำรองไปยังผลตอบแทน ประการที่สอง การออก stablecoin แบบ white label ช่วยให้ธนาคารและผู้ดูแลสามารถเสนอเหรียญที่มีแบรนด์โดยไม่ต้องลงทุนในโครงสร้างพื้นฐานลึก
ร่วมกัน แนวโน้มเหล่านี้เพิ่มตัวเลือกการจัดหาและกระจายความต้องการออกจากผู้ครองตลาดเดิม
การออกผลิตภัณฑ์แบบไวท์เลเบลโดยเฉพาะสามารถเร่งการเปิดตัวผลิตภัณฑ์สำหรับการแลกเปลี่ยนและสถาบันต่างๆ ได้อย่างรวดเร็ว
การจัดการเหล่านี้มักจะจับคู่การจัดการสำรองของบุคคลที่สามกับช่องทางการจัดจำหน่ายที่มีอยู่ ทำให้บริษัทที่เคยพึ่งพาการผูกขาดสองรายสามารถเสนอทางเลือกได้อย่างรวดเร็ว
การย้าย stablecoin ของการแลกเปลี่ยนสามารถขยายตลาด stablecoin ได้หรือไม่?
ใช่ เมื่อการแลกเปลี่ยนย้ายไปใช้ stablecoin ภายในหรือที่ต้องการ ปริมาณและการดูแลรักษาจะมุ่งเน้นไปที่โทเคนนั้น สิ่งนี้จะกระตุ้นให้เกิดผลกระทบของเครือข่าย ดังนั้น การย้าย stablecoin ของการแลกเปลี่ยน สามารถทำให้เกิดการเปลี่ยนแปลงส่วนแบ่งการตลาดอย่างรวดเร็ว
ดังนั้น การแลกเปลี่ยนสามารถสร้างรายได้จาก float ผ่านกลยุทธ์การคลัง อย่างไรก็ตาม การย้ายถิ่นฐานยังเพิ่มความเสี่ยงด้านการดูแลและการกระจายสภาพคล่องสำหรับตลาด on‑chain และความสมดุลระหว่างผลประโยชน์ทางการค้าและความซับซ้อนในการดำเนินงานมักจะละเอียดอ่อน
ใครคือผู้เล่นที่โดดเด่นและพวกเขากำลังทำอะไรอยู่?
ผู้ออกตราสารดั้งเดิมยังคงมีอิทธิพล แต่มีหลายฝ่ายที่มีความสำคัญในคลื่นปัจจุบัน
โดยเฉพาะอย่างยิ่ง Ethena USDe ได้ทำการตลาดโทเค็นดอลลาร์ที่มีดอกเบี้ย ในขณะที่ผู้วิจารณ์เช่น Nic Carter และนักลงทุนอย่าง Castle Island Ventures ได้แสดงความคิดเห็นเกี่ยวกับความเสี่ยงและโอกาสเชิงโครงสร้าง ในการอภิปรายนี้ การมองเห็นและการตรวจสอบได้เพิ่มขึ้นควบคู่ไปกับนวัตกรรมผลิตภัณฑ์
ในทางปฏิบัติ Ethena USDe และผู้เข้าร่วมที่คล้ายกันมุ่งหวังที่จะดึงดูดผู้ใช้ที่กำลังมองหา stablecoin ที่ให้ผลตอบแทนสูงสุด ภายในความเสี่ยงที่ยอมรับได้ ในขณะเดียวกัน ผู้นำทางความคิดก็ผลักดันให้มี ความโปร่งใส และการตรวจสอบสำรองเพื่อสนับสนุนความเชื่อมั่นของตลาด
ตัวอย่างการฝากเงิน $500m USDT / รายได้ลอยตัว $35m แสดงอะไร?
กรณีที่มักถูกอ้างถึงบ่อยครั้งอธิบายถึงกลุ่มเงินฝาก USDT ประมาณ $500 ล้าน ที่สร้างรายได้จากการลอยตัวประมาณ $35 ล้านให้กับแพลตฟอร์มที่โฮสต์ผ่านการดำเนินการของคลังและการให้กู้ยืม การประมาณการนี้เป็นการแสดงให้เห็นและไม่ใช่ตัวเลขตลาดที่แม่นยำ; มันถูกใช้เพื่อแสดงว่าทำไมขนาดถึงมีความสำคัญ (ดู Castle Island Ventures).
พูดง่ายๆ ก็คือ คณิตศาสตร์นี้อธิบายว่าทำไมการแลกเปลี่ยนและผู้ออกหลักทรัพย์จึงไล่ตามขนาด แม้แต่ส่วนต่างเล็กน้อยในเงินฝากจำนวนมากก็สามารถสนับสนุนการพัฒนาผลิตภัณฑ์ การตลาด และกำไร — เปลี่ยนสิ่งที่ดูเหมือนผลตอบแทนเล็กน้อยให้กลายเป็นสายธุรกิจที่มีนัยสำคัญ
แพลตฟอร์มผลตอบแทนจาก stablecoin แข่งขันกันอย่างไรและนักเทรดไปที่ไหน?
แพลตฟอร์มต่างๆ มีความแตกต่างกันในด้านผลตอบแทน การดูแลรักษา และความโปร่งใส บางแพลตฟอร์มโฆษณา ผลตอบแทน stablecoin ที่ดีที่สุด ผ่านการจัดสรรเงินทุนที่ได้รับการปรับปรุง
แพลตฟอร์มอื่นๆ เน้นความปลอดภัยและการตรวจสอบสำรอง ในตลาดนี้ การออกแบบแต่ละแบบบ่งบอกถึงการแลกเปลี่ยนระหว่างผลตอบแทนและการรับรองคู่สัญญา
- โปรโตคอลแบบกระจายศูนย์มุ่งเน้นการประกอบกันได้และการสะสมผลตอบแทนบนเชน ซึ่งบางครั้งเรียกว่า stablecoin yield farming.
- แพลตฟอร์มแบบรวมศูนย์เสนอความสะดวกในการดูแลรักษาและมักจะมีอัตราดอกเบี้ยที่สูงกว่าและเสถียรกว่า
- ผู้เข้ามาใหม่รวมทั้งสองอย่าง: โทเค็นที่ให้ผลตอบแทนพร้อมกับการจัดการสำรองนอกเครือข่าย
ดังนั้น ผู้ใช้จึงเลือกระหว่างอัตราดอกเบี้ยที่สูงที่สุดและการรับประกันจากคู่สัญญา ที่สำคัญ การออกแบบผลิตภัณฑ์มีผลต่อผู้ที่ได้รับประโยชน์ — ไม่ว่าจะเป็นรายย่อย, นักเทรด, หรือแผนกการเงินของสถาบัน — และแต่ละกลุ่มจะมีแนวโน้มที่จะเลือกใช้โมเดลที่แตกต่างกัน
ผลกระทบทางเทคนิคและตลาดบนเชนคืออะไร?
Stablecoins ที่ให้ผลตอบแทนบนเชนเพิ่มความซับซ้อนของสัญญาอัจฉริยะ ซึ่งสร้างพื้นผิวการโจมตีใหม่และโอกาสในการประกอบกัน ความซับซ้อนในโค้ดที่มากขึ้นหมายถึงช่องทางสำหรับความล้มเหลวที่มากขึ้น แต่ก็ยังมีวิธีใหม่ในการรวมเข้ากับ DeFi พื้นฐานอีกด้วย
ในขณะเดียวกัน การเปลี่ยนแปลงโครงสร้างตลาด — เช่น การกระจายสภาพคล่องไปยังโทเค็นหลายตัว — ส่งผลต่อ slippage และ spreads เมื่อ stablecoins แสวงหาผลตอบแทน การจัดสรรทุนสำรองและคู่สัญญาของพวกเขามีความสำคัญมากกว่าที่เคย ดังนั้น ความโปร่งใส และความสามารถในการตรวจสอบจึงกลายเป็นศูนย์กลางของความเชื่อมั่นในตลาด
สัญญาณและความเสี่ยงด้านกฎระเบียบใดที่ผู้สร้างและนักลงทุนควรจับตามอง?
หน่วยงานกำกับดูแลทั่วโลกกำลังให้ความสนใจมากขึ้นกับ stablecoins โดยเฉพาะอย่างยิ่งที่ทำหน้าที่คล้ายกับเงินฝากหรือสัญญาผลตอบแทน
ดังนั้น ระบบการปฏิบัติตามกฎระเบียบอาจเปลี่ยนแปลงอย่างรวดเร็ว ตัวอย่างเช่น กฎเกี่ยวกับเงินทุนและการดูแลรักษาอาจส่งผลต่อความเป็นไปได้ของกลยุทธ์การให้ผลตอบแทนบางประเภทและปรับเปลี่ยนพลวัตการแข่งขัน
นอกจากนี้ ความเสี่ยงจากการกระจุกตัวยังคงเป็นข้อกังวลหลัก หากผู้ออกไม่กี่รายถือครองส่วนแบ่งตลาดที่มากเกินไป ความเปราะบางของระบบก็จะเกิดขึ้น ดังนั้น ทั้งผู้เข้าร่วมตลาดและผู้ดูแลจะต้องติดตามการปฏิบัติด้านเงินสำรองและการเปิดเผยความเสี่ยงของคู่สัญญาอย่างใกล้ชิด
ผู้นำทางความคิดกำหนดกรอบการอภิปรายอย่างไร?
บุคคลอย่าง Nic Carter เน้นย้ำถึงความจำเป็นในการบัญชีสำรองที่ชัดเจนและการกระจายอำนาจเมื่อเป็นไปได้ ในทางกลับกัน นักลงทุนเช่น Castle Island Ventures เน้นย้ำถึงนวัตกรรมผลิตภัณฑ์และการมีส่วนร่วมด้านกฎระเบียบ
ร่วมกัน พวกเขากำหนดบทสนทนาเกี่ยวกับการเติบโตอย่างยั่งยืน โดยผสมผสานการเรียกร้องให้มีความรอบคอบกับแรงจูงใจในการทดลอง
ผู้มีส่วนได้ส่วนเสียต่าง ๆ ควรตีความการเปลี่ยนแปลงนี้อย่างไร?
สำหรับนักเทรด ทางเลือกที่ให้ผลตอบแทนเป็นแหล่งอัลฟาใหม่ สำหรับการแลกเปลี่ยน กลยุทธ์การย้ายถิ่นฐานสามารถทำกำไรได้แต่ซับซ้อน สำหรับสถาบัน การดูแลรักษาและความชัดเจนทางกฎหมายยังคงเป็นปัจจัยชี้ขาด โดยสรุป แต่ละกลุ่มต้องสร้างสมดุลระหว่างผลตอบแทนกับความเสี่ยงด้านการดำเนินงานและกฎระเบียบ
ตลาดกำลังพัฒนาไปจากการครอบงำของผู้เล่นสองรายไปสู่ภูมิทัศน์ที่กว้างขึ้นและมีการแข่งขันมากขึ้น แนวโน้มนี้กระตุ้นให้เกิด การขยายตัวของตลาด stablecoin ในขณะที่ยังคงมีคำถามเกี่ยวกับความปลอดภัย การกำกับดูแล และใครที่ในที่สุดจะ bear ความเสี่ยงด้านลบ
ผู้อ่านสามารถเรียนรู้เพิ่มเติมและติดตามพัฒนาการได้ที่ไหน?
ทีมการเงินที่ปฏิบัติจริงดำเนินการวิเคราะห์สถานการณ์และการทดสอบความเครียดรายไตรมาสเพื่อประเมินความเสี่ยงในการไถ่ถอนและผลตอบแทนที่เป็นไปได้ การแลกเปลี่ยนมักจะสร้างแบบจำลองเศรษฐศาสตร์ลอยตัวเมื่อวางแผนผลิตภัณฑ์ใหม่
ผู้กำหนดนโยบายเช่น ธนาคารเพื่อการชำระหนี้ระหว่างประเทศและ IMF ได้เน้นย้ำถึงความจำเป็นในการเปิดเผยข้อมูลสำรองและมาตรการป้องกันที่รอบคอบ
ติดตามการรายงานข่าวเกี่ยวกับการเปิดตัวแพลตฟอร์ม การเปิดเผยการตรวจสอบ และข่าวการย้ายการแลกเปลี่ยน ดูรายงานที่ Cryptonomist — การรายงานข่าว Stablecoins เพื่อบริบทที่ลึกซึ้งยิ่งขึ้น
แหล่งข้อมูลที่เกี่ยวข้องประกอบด้วย:
- Cryptonomist — การวิเคราะห์ Ethena USDe
- Cryptonomist — พลวัตของ Tether และ Circle
- CoinMarketCap — ข้อมูลตลาด stablecoin
สุดท้ายนี้ คาดว่าจะมีการทดลองเพิ่มเติมจากผู้ออกบัตร white-label, ตลาดแลกเปลี่ยน และแพลตฟอร์มผลตอบแทน ดังนั้น ขั้นตอนต่อไปจะเป็นการทดสอบว่ารูปแบบใดสามารถขยายตัวได้โดยไม่สูญเสีย ความโปร่งใส หรือเสถียรภาพ