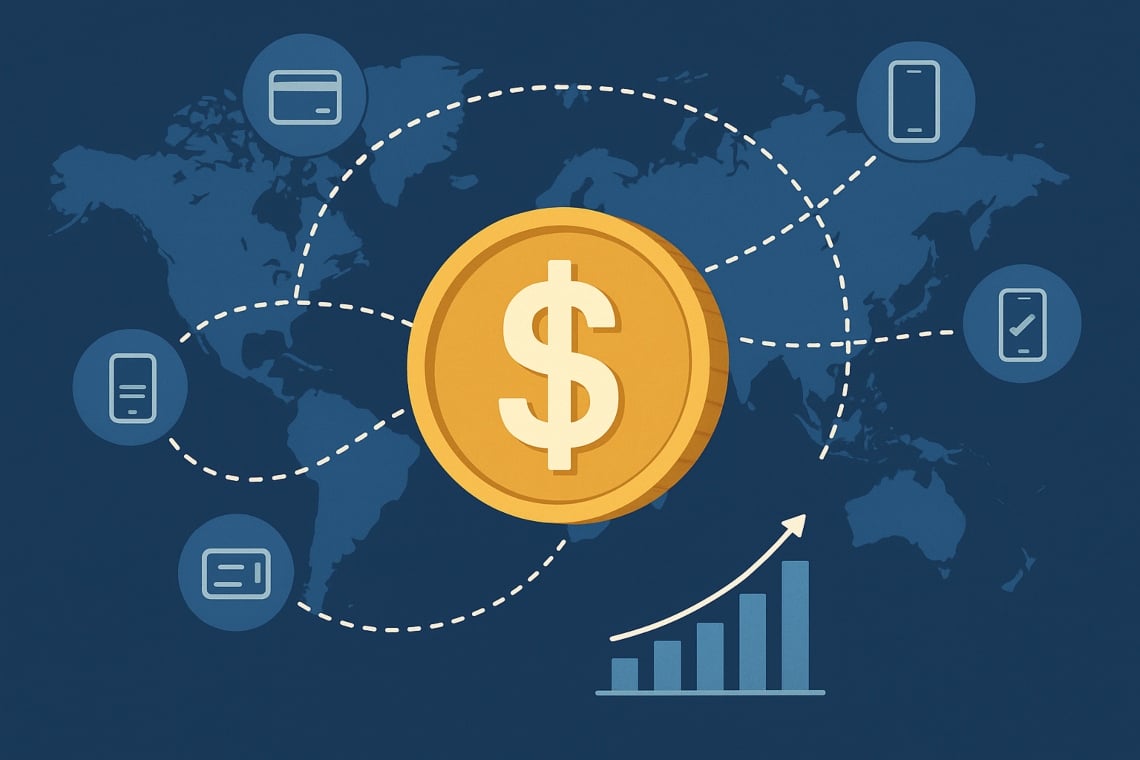
ข้อมูลล่าสุดระบุว่า ในช่วง 12 เดือนที่ผ่านมา มีการทำธุรกรรม “organiche” ใน stablecoin กว่า $5 ล้านล้าน ซึ่งเริ่มเปลี่ยนแปลงต้นทุน ความเร็ว และโครงสร้างพื้นฐานของการชำระเงินทั่วโลก
ตามการวิเคราะห์ของ Google Cloud และ dataset on‑chain เช่น Artemis กระแสรวม – รวมถึงการแปลงสภาพและการเก็งกำไร – อาจแตะถึง $30 ล้านล้าน
การประมาณการเหล่านี้สอดคล้องกับการสังเกตที่เผยแพร่โดยสถาบันระหว่างประเทศและการศึกษาราคาการโอนเงิน ซึ่งมีประโยชน์ในการวางบริบทผลกระทบทางการเงินมหภาค BIS – Annual Report 2023 และข้อมูลเกี่ยวกับต้นทุนการโอนเงินที่รวบรวมโดย World Bank – Remittance Prices Worldwide
ตามข้อมูลที่รวบรวมโดยนักวิเคราะห์ในอุตสาหกรรมและการรายงาน on‑chain ที่ได้รับการตรวจสอบ ส่วนของปริมาณ “organico” จะกระจุกตัวในเส้นทางเฉพาะ (เอเชียตะวันออกเฉียงใต้ ละตินอเมริกา แอฟริกาตะวันตก)
ในสองโครงการนำร่องในยุโรปที่ติดตามในปี 2024 เวลาการชำระเงินเฉลี่ยลดลงต่ำกว่า 5 นาที และต้นทุนรวมลดลงถึง 70% เมื่อเทียบกับช่องทางดั้งเดิม; ข้อมูลและการสังเกตการณ์ได้รับการอัปเดตถึงสิงหาคม 2025
หมายเหตุทางระเบียบวิธี: สำหรับ “volume organico” หมายถึงการโอนที่ไม่เกี่ยวข้องกับรอบการ arbitraggio/bridging ระหว่าง exchange หรือ smart contract การประมาณการเกี่ยวข้องกับ 12 เดือนที่ผ่านมา ควรกล่าวว่าความสามารถในการเปรียบเทียบระหว่างผู้ให้บริการอาจแตกต่างกันได้
สารบัญ
ขนาดของปรากฏการณ์: ตัวเลขสำคัญและแนวโน้ม
- Dollarizzazione on‑chain: l’offerta di stablecoin ancorate al dollaro rappresenta una frazione rilevante (circa l’1%) dell’M2 statunitense, che si attesta intorno ai $20-22 trilioni secondo stime di mercato e tracker pubblici (ad es. DeFiLlama). Un aspetto interessante è la resilienza dell’offerta nelle fasi di volatilità.
- การยอมรับ: กระเป๋าเงินที่ใช้งานอยู่หลายล้านใบ โดยมีการเติบโตของการไหลเวียนข้ามพรมแดนทั้งในพื้นที่ที่มีการธนาคารต่ำและระหว่างผู้ค้าออนไลน์ การใช้งานไม่สม่ำเสมอ แต่แนวโน้มดูเหมือนจะมั่นคง หากต้องการเจาะลึกคำจำกัดความของ stablecoin และกรณีการใช้งาน ดูคำแนะนำภายในของเรา คำจำกัดความ: Stablecoin
- ประสิทธิภาพ: เวลาการชำระเงินลดลงจากวัน/ชั่วโมงเป็นนาที/วินาทีและการลดค่าธรรมเนียมอย่างมีนัยสำคัญในบางเส้นทางเฉพาะ ในบางกรณี การก้าวกระโดดของคุณภาพเป็นเรื่องของการดำเนินงานโดยเฉพาะ
ดังนั้น, le stablecoin si affermano come opzioni credibili per rimesse, pagamenti globali B2B, transazioni nella creator economy e gestione della tesoreria digitale. Va detto che l’effettiva penetrazione dipende da infrastrutture locali e regole applicate.
วิธีที่ stablecoin เร่งการชำระเงินข้ามพรมแดน
Stablecoin ช่วยให้สามารถโอนเงินโดยตรง wallet‑to‑wallet บนบัญชีแยกประเภทแบบกระจาย ลดความจำเป็นในการใช้เครือข่ายธนาคารที่ยาวนานและลดขั้นตอน เวลา และค่าใช้จ่าย ส่งผลให้เกิดโมเดลที่เป็นเส้นตรงมากขึ้นและมักจะคาดการณ์ได้มากขึ้น
- Tokenizzazione della moneta di riferimento (ad es. USD) supportata da riserve segregate e regole di rimborso.
- Trasferimento tramite blockchain pubbliche o permissioned, che garantiscono rapidità e tracciabilità tecnica.
- การชำระบัญชี เกือบจะทันที พร้อมความสามารถในการ ตั้งโปรแกรม (เช่น ในโมเดล DvP หรือการชำระเงินตามเงื่อนไข).
- Conversione เป็นสกุลเงินท้องถิ่นผ่านทาง on‑/off‑ramp ที่มีการควบคุมหรือเครือข่ายของตัวแทน
กรณีการใช้งานอย่างรวดเร็ว: การโอนเงิน
พิจารณาการส่ง 200 € จากยุโรปไปยังเอเชียตะวันออกเฉียงใต้:
- Canali tradizionali: il costo medio globale si attesta intorno al 6% e i tempi di trasferimento sono di 1–3 giorni, come evidenziato dalla World Bank – Remittance Prices Worldwide. I costi accessori, in alcuni corridoi, possono aggiungersi.
- Stablecoin: le fee on‑chain si attestano solitamente al di sotto di $0,50 su reti a bassa congestione, con regolamenti in pochi minuti. Va considerato, tuttavia, che il cambio in fiat e le operazioni di on‑/off‑ramp possono aggiungere dal 0,5% al 2,0% in base al corridoio e alla liquidità locale.
ในเส้นทางที่มีค่าใช้จ่ายสูงกว่าและมีบริการน้อยกว่า, ผลกระทบต่อ ต้นทุนรวม และเวลาที่ใช้ในการเข้าถึงเงินสดอาจมีความสำคัญเป็นพิเศษ ในทางปฏิบัติ, ความแตกต่างจะเห็นได้ชัดเจนโดยเฉพาะเมื่อทางเลือกนั้นช้าหรือกระจัดกระจาย
มุมมองทางประวัติศาสตร์: จากยุคของธนบัตรส่วนตัวสู่โทเค็นในปัจจุบัน
เช่นเดียวกับธนบัตรส่วนตัวในศตวรรษที่ XVIII และ XIX, stablecoin ผสมผสานความสะดวกในการพกพาและคำมั่นสัญญาของการแปลงสภาพ
หากในอดีตความไว้วางใจขึ้นอยู่กับ ชื่อเสียง และ สำรอง ของผู้ออก, วันนี้จุดสนใจเปลี่ยนไปที่ ความโปร่งใสของสำรอง, การควบคุมการปฏิบัติตาม และความยืดหยุ่นของ โครงสร้างพื้นฐานการชำระเงิน. ในการเปลี่ยนแปลงนี้, เทคโนโลยีทำหน้าที่เป็นปัจจัยที่ช่วยให้เกิดขึ้น, แต่ความไว้วางใจยังคงเป็นศูนย์กลาง.
ความเสี่ยงและกฎระเบียบ: จุดในยุโรปกับ MiCA
ในกรอบข้อบังคับของยุโรป, กฎระเบียบ MiCA – ปัจจุบันอยู่ในระหว่างการดำเนินการ – ผสานรวมกับมาตรฐานทางเทคนิคที่เสนอโดย EBA และ ESMA, โดยมีเป้าหมายเพื่อสร้างสมดุลระหว่างนวัตกรรมและความมั่นคงทางการเงิน
การกำกับดูแลยังคงอยู่ในระหว่างการพัฒนา สำหรับไทม์ไลน์ที่อัปเดตของการดำเนินการ โปรดดูที่หน้าภายในของเรา Timeline MiCA และเอกสารอย่างเป็นทางการของหน่วยงานที่กล่าวถึง
สิ่งที่เปลี่ยนแปลงกับ MiCA (โดยสังเขป)
- การอนุญาต ของผู้ออกและการกำหนดข้อกำหนดการกำกับดูแล
- Riserve แยกและเกณฑ์คุณภาพและสภาพคล่อง พร้อมข้อบังคับ สิทธิ์ในการไถ่ถอน 1:1 สำหรับผู้ใช้ e‑money token (EMT).
- Trasparenza ที่ได้รับการเสริมความแข็งแกร่งผ่านรายงานตามระยะเวลาและการตรวจสอบของเงินสำรอง
- Limiti e vigilanza rafforzata per token considerati “significativi”.
- การปฏิบัติตาม AML/CFT ประสานงานกับ Travel Rule ของ FATF.
อย่างไรก็ตาม ยังคงต้องกำหนดการคุ้มครองลูกค้าในกรณีที่ผู้ออกหลักทรัพย์ผิดนัดชำระ การปฏิบัติด้านความระมัดระวังสำหรับธนาคารที่เปิดเผย stablecoin และการประสานงานกับระบบการชำระเงินทันทีของยุโรป นี่คือแง่มุมที่จะมีอิทธิพลต่อการนำไปใช้
โครงสร้างพื้นฐาน: จาก “ledger universale” สู่มาตรฐานการทำงานร่วมกัน
เพื่อเอาชนะการกระจายตัวระหว่างโปรโตคอล มีการเกิดขึ้นของสถาปัตยกรรมที่ใช้ร่วมกันและ ledger ที่สามารถทำงานร่วมกันได้ ธนาคารเพื่อการชำระหนี้ระหว่างประเทศได้อธิบายแนวคิดของ unified ledger ในขณะที่ภาคเอกชนเสนอวิธีแก้ปัญหาเช่น Google Cloud Universal Ledger – ข้อเสนอทางเทคนิคที่รอการยืนยัน
คุณสมบัติที่ได้รับการตรวจสอบในมุมมองขององค์กรประกอบด้วย:
- API unificate สำหรับหลายสกุลเงินและสินทรัพย์ พร้อมการรวมเข้ากับ wallet และระบบที่มีอยู่แล้ว
- ความสามารถในการปรับขนาด และ ความสามารถในการเขียนโปรแกรม สำหรับกรณีการใช้งานที่ซับซ้อน เช่น DvP, escrow และการชำระเงินตามเงื่อนไข
- การตรวจสอบความสอดคล้อง และเส้นทางการตรวจสอบเพื่อตอบสนองความต้องการด้านกฎระเบียบ
การทำงานร่วมกันตามมาตรฐาน เช่น ISO 20022 สามารถเปิดใช้งานการชำระเงิน 24/7 ในหลายสกุลเงิน ลดการพึ่งพาสะพาน (bridges) ที่มีความเสี่ยงสูง ในมุมมองนี้ เป็นชิ้นส่วนสำคัญสำหรับการขยายขนาด
ข้อดีในการดำเนินงาน: การโอนระหว่างกระเป๋าเงินและการลดต้นทุน
- สภาพคล่องทันที และการชำระเงินใน เวลาจริง.
- Fee ต่ำกว่า ซึ่งทำให้การชำระเงินขนาดเล็กและการโอนเงินในหลายช่องทางมีความสามารถในการแข่งขัน
- ระบบอัตโนมัติ ของการชำระบัญชีผ่าน smart contract และลดข้อผิดพลาดในการกระทบยอดบัญชี
โดยสรุปแล้ว การชำระเงินกำลังเคลื่อนย้ายจากกระแสที่มั่นคงและไม่โปร่งใสไปสู่การดำเนินการ settlement ที่ละเอียดอ่อน สามารถตั้งโปรแกรมได้และตรวจสอบได้ ไม่ใช่การเปลี่ยนแปลงที่เกิดขึ้นทันที แต่ทิศทางดูเหมือนจะชัดเจน
ผลกระทบต่อระบบธนาคาร: ความเสี่ยงของการแยกตัวออกจากระบบและกลไกการตอบสนอง
หากเงินสำรองถูกกระจุกตัวอยู่ที่ผู้ออก stablecoin และวงจรที่อยู่นอกระบบธนาคาร ระบบการเงินอาจสังเกตเห็นการกัดเซาะของเงินฝากและการอ่อนแอลงของความสามารถในการให้เครดิต มาตรการตอบโต้ที่เป็นไปได้รวมถึง:
- การใช้ บัญชีแยก ที่ธนาคารหรือธนาคารกลางสำหรับเงินสำรองของผู้ออก
- การรวม ระหว่าง stablecoin ที่มีการควบคุม, การชำระเงินทันที และในมุมมอง wCBDC สำหรับการชำระเงินแบบขายส่ง
- Partnership ระหว่างธนาคารและฟินเทคเพื่อให้บริการ on‑/off‑ramp ที่สอดคล้องและโซลูชันการจัดการเงิน on‑chain
ผลลัพธ์ที่เป็นไปได้มากที่สุดคือ การอยู่ร่วมกัน ระหว่างระบบธนาคารแบบดั้งเดิมและโซลูชันดิจิทัลใหม่ ๆ มากกว่าการแทนที่ทั้งหมด ในบางตลาด โมเดลไฮบริดนี้สามารถมองเห็นได้แล้ว
ตลาดและทุน: จากการแลกเปลี่ยนอิเล็กทรอนิกส์สู่การชำระบัญชีแบบอะตอม
การบรรจบกันระหว่าง tokenized assets และ stablecoin ช่วยให้เกิดการสร้างโมเดล PvP/DvP ด้วย regolamento atomico ซึ่งลดความเสี่ยงของคู่สัญญาและปลดปล่อยทุน
การทดลองที่ดำเนินการโดยธนาคารและหน่วยงานกำกับดูแล ตามที่ได้บันทึกไว้ในโครงการนำร่องต่างๆ ที่เปิดเผยโดย BIS แสดงให้เห็นถึงสเปรดที่ลดลงและการมีส่วนร่วมในตลาดที่มากขึ้นเนื่องจากเวลาการชำระบัญชีที่สั้นลงและความไม่แน่นอนที่น้อยลง อย่างไรก็ตาม ยังมีความท้าทายทางเทคนิคที่เกี่ยวข้องกับการขยายขนาด
วิธีเอาชนะการกระจายตัวทางเทคนิค
- การทำงานร่วมกัน ผ่านมาตรฐานการส่งข้อความและ chain abstraction ซึ่งเป็นสิ่งสำคัญสำหรับการจัดการ multi‑chain
- การตรวจสอบ AML ในระดับโปรโตคอลและเครื่องมือ การคัดกรอง สำหรับสินทรัพย์ on‑chain
- การกำกับดูแลร่วมกัน ระหว่างธนาคาร, ผู้ออกหลักทรัพย์ และโครงสร้างพื้นฐานของตลาด เพื่อรับประกันความยืดหยุ่นของระบบ
คำถามร้อนแรงสำหรับการอภิปราย
- Depositi vs. stablecoin: fino a che punto l’adozione delle stablecoin può erodere la base dei depositi bancari, soprattutto in fasi di stress?
- การแข่งขัน: EMT ที่ได้รับการควบคุมจะกลายเป็น มาตรฐาน สำหรับ B2B ระหว่างประเทศหรือจะยังคงเป็นกลุ่มเฉพาะสำหรับการค้าปลีก?
- การประสานกัน: MiCA, กฎการเดินทาง และมาตรฐานสากลอื่น ๆ จะสามารถขจัด ช่องว่างด้านกฎระเบียบ ระหว่างเขตอำนาจศาลได้จริงหรือ?
Box – สิ่งที่ขาดหายไปในข้อมูล
- คำจำกัดความ ของ “volume organico” ที่ไม่สม่ำเสมอระหว่างผู้ให้บริการต่างๆ
- การนับสองครั้ง ที่อาจเกิดขึ้นในการโอนผ่าน bridging และภายในการแลกเปลี่ยน
- On‑chain vs. off‑chain: numerosi regolamenti avvengono in sistemi chiusi e non risultano pubblicamente visibili.
- Wallet attivi: le cifre possono essere esagerate a causa di script automatici e indirizzi multipli associati a un singolo utente.
- สภาพคล่องในท้องถิ่น และต้นทุนที่แท้จริงในการแปลงสกุลเงินในตลาดเกิดใหม่ ซึ่งอาจแตกต่างกันอย่างมากจากช่องทางหนึ่งไปยังอีกช่องทางหนึ่ง
คำแนะนำสื่อสำหรับ CMS
- Infografica: การแสดงภาพของการไหลของ $5T, โดยแบ่งตาม blockchain, การใช้งาน retail/B2B และทางเดินหลักข้ามพรมแดน
- ตาราง: การเปรียบเทียบระหว่าง on‑chain organico และ volume totale lordo, พร้อมด้วยหมายเหตุวิธีการและแหล่งที่มา (Google Cloud, Artemis).
- Timeline MiCA: ขั้นตอนหลักของการดำเนินการ พร้อมลิงก์ไปยังหน้าที่อัปเดตของ EBA และ ESMA.
บทสรุป
Stablecoin กำลังปฏิวัติ การชำระเงินข้ามพรมแดน โดยลดต้นทุนในเส้นทางเฉพาะและแนะนำรูปแบบการชำระบัญชีที่มีประสิทธิภาพมากขึ้น
เส้นทางในอนาคตจะขึ้นอยู่กับสามปัจจัยสำคัญ: กฎระเบียบที่ชัดเจน (โดยมี MiCA อยู่ในขั้นตอนการดำเนินการและมาตรฐานสากลที่กำลังพัฒนา), โครงสร้างพื้นฐานที่สามารถทำงานร่วมกันได้ และ การวัดผลที่โปร่งใส ของการไหลเวียน
เดือนที่จะถึงนี้จะมีความสำคัญในการกำหนดสมดุลระหว่างแรงผลักดันนวัตกรรมและข้อกำหนดด้านเสถียรภาพทางการเงิน ในท้ายที่สุด ความน่าเชื่อถือของผู้ออกและการปรับตัวตามกฎระเบียบจะสร้างความแตกต่าง สำหรับข้อมูลเพิ่มเติมที่เกี่ยวข้องบนเว็บไซต์ของเรา ดูที่ส่วน Stablecoin และคู่มือปฏิบัติสำหรับบริการการโอนเงิน