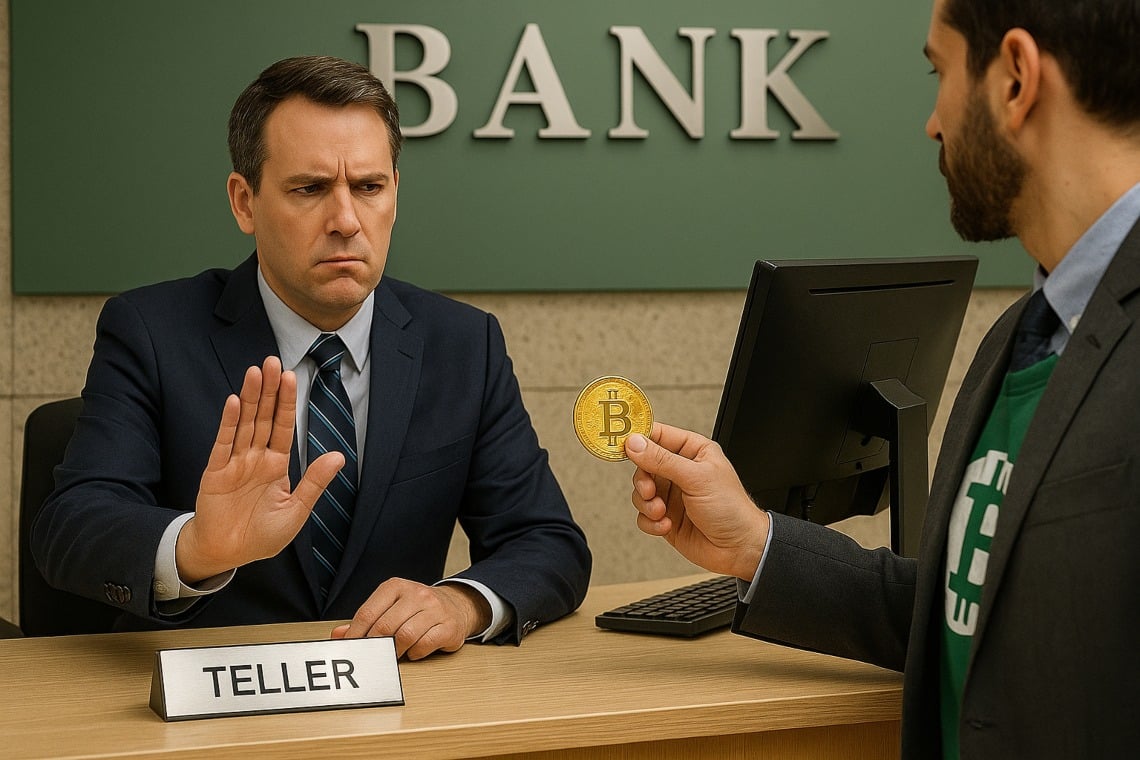
80% delle banche interpellate da Nacha Payments Innovation Alliance si dichiara pronta a rifiutare clienti coinvolti nel processamento di criptovalute. Questa percentuale emerge dall’analisi condotta su 63 professionisti del settore pagamenti bancari nell’ambito dello studio “Diving into the Fundamentals of Cryptocurrency as a Form of Digital Payment“. Ciò conferma una diffusa ความไม่ไว้วางใจ verso le valute digitali, dovuta soprattutto a una ความเข้าใจที่ยังคงจำกัด degli aspetti tecnici, economici e regolatori legati a questo settore.
แม้จะมีความลังเลใจในการเปิดความสัมพันธ์กับบริษัทหรือบุคคลที่ทำงานในด้าน crypto แต่เกือบ 90% ของผู้ตอบแบบสอบถามยอมรับว่าองค์กรของพวกเขามีส่วนเกี่ยวข้องในบางระดับกับสกุลเงินดิจิทัลหรือสกุลเงินดิจิทัลแบบวงปิด อย่างไรก็ตาม วิธีที่กิจกรรมเหล่านี้ถูกตรวจจับและตรวจสอบยังคงเป็นแบบพื้นฐานและมักขึ้นอยู่กับกระบวนการด้วยตนเอง
สารบัญ
ทำไมธนาคารถึงกลัวสกุลเงินดิจิทัล? การสำรวจของ Nacha
ทัศนคติโดยรวมที่เป็นลบมาจากการรับรู้ว่า การประมวลผลการชำระเงินด้วยสกุลเงินดิจิทัลนั้นซับซ้อน และเต็มไปด้วยความเสี่ยง ดังที่ James Maimone ผู้เชี่ยวชาญจาก Citizens Financial Group ได้เน้นย้ำ การจัดการ ธุรกรรม crypto ต้องการความเข้าใจที่กว้างขวางกว่าการดำเนินการแบบดั้งเดิม โดยเฉพาะอย่างยิ่งสำหรับการแปลงจากสกุลเงินดิจิทัลเป็นสกุลเงิน fiat (เงินตราแบบดั้งเดิม) รวมถึงการจัดการกับกฎระเบียบที่มีอยู่
นอกจากนี้ ส่วนของกฎหมายมีน้ำหนักมากต่อความระมัดระวังของสถาบันการธนาคาร กฎระเบียบที่เกิดขึ้นใหม่เช่น FIT 21 Act, Stablecoin Act และ RFIA เป็นประเด็นที่ยังคงพัฒนาอยู่ ซึ่งธนาคารต้องติดตามอย่างใกล้ชิดเพื่อให้สอดคล้องโดยไม่เสี่ยงเกินไป
ความโปร่งใส vs การไม่เปิดเผยตัวตน: ความคลุมเครือของบล็อกเชน
Mark Dixon di Nacha evidenzia come le transazioni blockchain abbiano una natura apparentemente contraddittoria: se da un lato garantiscono un certo anonimato agli utenti, dall’altro sono estremamente trasparenti, poiché tutte le operazioni sono registrate su un registro condiviso e accessibile pubblicamente. Questa trasparenza può risultare utile nel prevenire frodi, ma al tempo stesso alimenta incertezza sulla privacy e sulla gestione dei dati personali.
ความเป็นคู่กันนี้มีส่วนทำให้ ความไม่แน่ใจของธนาคาร และความลังเลใจที่จะรับลูกค้าที่มีความเคลื่อนไหวในภาคส่วนของสกุลเงินดิจิทัล โดยเฉพาะอย่างยิ่งในกรณีที่ไม่มีเครื่องมือมาตรฐานสำหรับการระบุและการควบคุม
การศึกษาเป็นกุญแจสำคัญในการปรับปรุงการยอมรับคริปโตเคอเรนซี
จุดหนึ่งที่แน่นอนที่ปรากฏจากการสำรวจคือความจำเป็นในการ ฝึกอบรมที่ลึกซึ้งและตรงเป้าหมายมากขึ้น สำหรับผู้ปฏิบัติงานในสถาบันการเงิน Sharon Hallmark จาก Epcor เน้นว่าคำถามเกี่ยวกับการยอมรับลูกค้า crypto ได้แสดงให้เห็นถึง ช่องว่างทางการศึกษา โดยมีความเข้าใจเฉลี่ยของภาคส่วนที่ประเมินเพียง 5 จาก 10
ช่องว่างทางการศึกษานี้ทำให้การแพร่กระจายของสกุลเงินดิจิทัลภายในระบบธนาคารแบบดั้งเดิมช้าลง ดังนั้น ผู้เชี่ยวชาญจึงระบุว่าการลงทุนในทรัพยากรการศึกษาเป็นสิ่งสำคัญที่ช่วยให้มืออาชีพจัดการความสัมพันธ์กับสินทรัพย์ดิจิทัลใหม่นี้ได้อย่างมีประสิทธิภาพมากขึ้น
การรวมกลุ่มทางการเงินและข้อจำกัดของสกุลเงินดิจิทัลในระบบธนาคาร
ศักยภาพของสกุลเงินดิจิทัลในฐานะเครื่องมือของการรวมทางการเงินได้รับการยอมรับ แต่ในขณะเดียวกันก็มีการเน้นถึงความยากลำบาก Maimone ได้กล่าวว่า blockchain และ crypto สามารถช่วยให้บุคคลและธุรกิจดำเนินการได้แม้ไม่มีการสนับสนุนโดยตรงจากระบบธนาคารแบบดั้งเดิม อย่างไรก็ตาม นี่ยังคงเป็นเป้าหมายที่ยากจะบรรลุโดยเฉพาะอย่างยิ่งเนื่องจากอุปสรรคด้านกฎระเบียบ เทคโนโลยี และการยอมรับ
การขาดการป้องกันที่เพียงพอสำหรับผู้บริโภคเป็นอุปสรรคเพิ่มเติม: โดยเฉพาะอย่างยิ่ง การสูญเสียกุญแจเข้าถึงกระเป๋าเงินดิจิทัลทำให้เกิดความเสี่ยงที่ไม่สามารถย้อนกลับได้สำหรับผู้ใช้ ปรากฏการณ์นี้ทำให้ bull และ bear ใหม่ไม่กล้าเข้ามาและยังคงรักษาความไม่ไว้วางใจของธนาคารไว้สูง
ความท้าทายด้านกฎระเบียบและประสบการณ์ผู้ใช้: จุดวิกฤตสำหรับอนาคต
ภูมิทัศน์ด้านกฎระเบียบ ที่เกี่ยวข้องกับสกุลเงินดิจิทัลยังคงเปลี่ยนแปลงอยู่ กฎระเบียบเช่น FIT 21 Act หรือ Stablecoin Act ยังไม่เสร็จสมบูรณ์หรือถูกบังคับใช้อย่างสม่ำเสมอ ทำให้เกิดบรรยากาศของความไม่แน่นอนในหมู่ผู้ประกอบการทางการเงิน ธนาคารจึงชอบที่จะรักษาโปรไฟล์แบบอนุรักษ์นิยมเพื่อหลีกเลี่ยงการเปิดเผยทางกฎหมาย
นอกจากนี้, user experience delle piattaforme crypto จำเป็นต้องมีการปรับปรุงเพื่อให้ใช้งานได้ง่ายและปลอดภัยยิ่งขึ้น ประสบการณ์ผู้ใช้ที่ดีขึ้นจะส่งเสริมไม่เพียงแค่การรวมกลุ่มเท่านั้น แต่ยังรวมถึงความไว้วางใจในระบบจากลูกค้าและสถาบันต่างๆ ด้วย หากไม่มีความก้าวหน้าเหล่านี้ การเติบโตของภาคส่วนจะยังคงถูกจำกัด
สู่อนาคตที่ดีกว่าสำหรับความสัมพันธ์ระหว่างธนาคารและคริปโตเคอเรนซี
โดยสรุป การสำรวจของ Nacha ชี้ให้เห็นว่าการปฏิเสธของธนาคาร 80% ต่อผู้ที่ทำธุรกรรมในสกุลเงินดิจิทัลมาจาก การผสมผสานระหว่างความไม่คุ้นเคย ความเสี่ยงทางกฎหมาย และการขาดเครื่องมือที่เหมาะสมในการจัดการกับกิจกรรมเหล่านี้ อย่างไรก็ตาม การมีส่วนร่วมทางอ้อมของระบบธนาคารกับสกุลเงินดิจิทัลนั้นมีเปอร์เซ็นต์ที่สูงมาก ซึ่งเป็นสัญญาณว่าการเปลี่ยนแปลงได้เริ่มขึ้นแล้วแต่จำเป็นต้องเร่งให้เร็วขึ้นอย่างมีสติ
เพื่อปรับปรุงสถานการณ์นี้ จำเป็นต้องเสริมสร้างการฝึกอบรมของผู้ปฏิบัติงาน พัฒนาเทคโนโลยีที่มีประสิทธิภาพมากขึ้นสำหรับการติดตามและการระบุของกิจกรรม crypto และสร้างกรอบกฎหมายที่ชัดเจนและมั่นคงเท่านั้นที่สกุลเงินดิจิทัลจะสามารถบูรณาการเข้ากับโครงสร้างทางการเงินแบบดั้งเดิมได้อย่างแท้จริง โดยให้ประโยชน์ทั้งแก่สถาบันและลูกค้า
ผู้ที่ดำเนินงานในภาคการเงินและผู้ที่ใช้สกุลเงินดิจิทัลต้องติดตามการพัฒนาเหล่านี้อย่างใกล้ชิดเพื่อคว้าโอกาสที่เกิดขึ้นใหม่และเตรียมพร้อมที่จะเผชิญกับความท้าทายในอนาคตด้วยความเชี่ยวชาญ