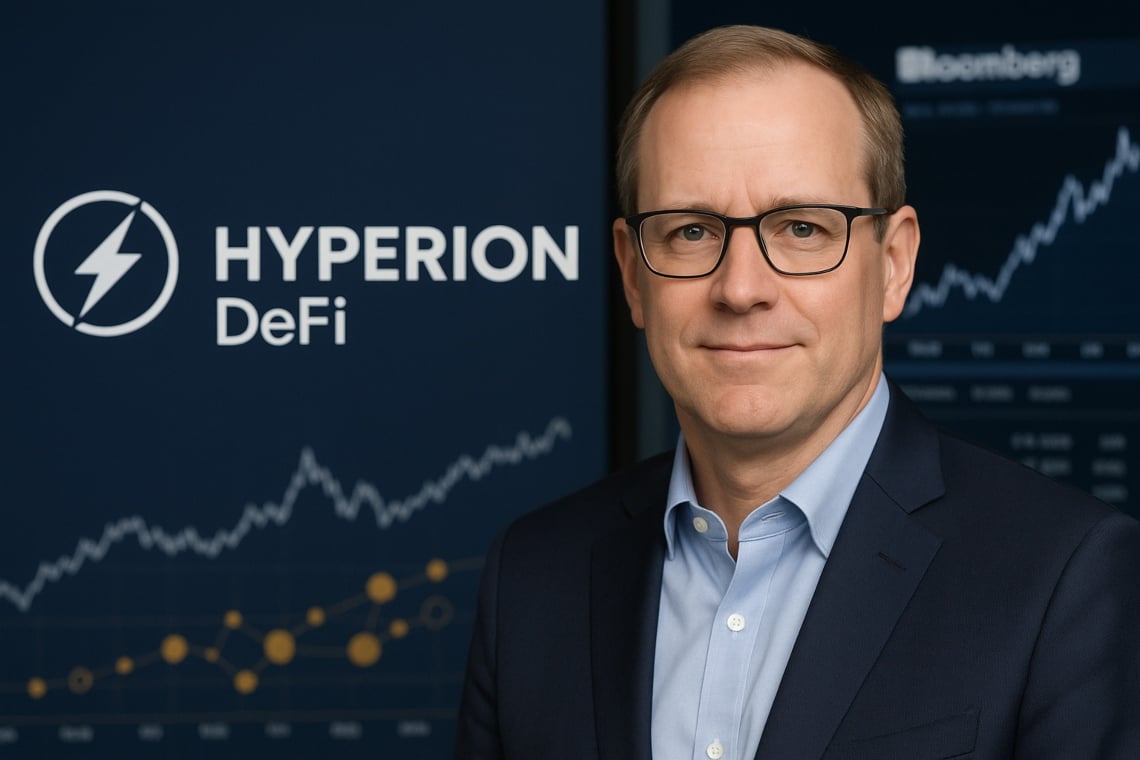
การเร่งรีบของบริษัทต่างๆ ในการนำโทเค็นเข้าสู่บัญชีมีการพัฒนาไปอีกขั้น Hyperion DeFi ได้ว่าจ้างอดีตหัวหน้าฝ่ายตลาดทุนของ PayPal, David Knox, เป็นประธานเจ้าหน้าที่ฝ่ายการเงิน
การแต่งตั้งนี้ ซึ่งประกาศเมื่อวันที่ 29 กันยายน 2025 โดย Bloomberg, เป็นสัญญาณของการพัฒนาที่ เติบโต ขึ้นของการบริหารคลังคริปโตของบริษัท ซึ่งสอดคล้องกับการพัฒนาของฟังก์ชันทางการเงินในบริษัทที่มีการเปิดรับดิจิทัลมากขึ้น
ตามข้อมูลที่รวบรวมจากแผนกวิจัยของเราและการสนทนากับ CFO ของบริษัทที่เน้นดิจิทัล ในช่วงปี 2023–2025 ความต้องการในการทบทวนนโยบายการเงินที่มีการเปิดเผยต่อ crypto ได้เพิ่มขึ้นอย่างชัดเจน โดยมีการเน้นที่การดูแล การจำกัด และการควบคุมมากขึ้น
นักวิเคราะห์ในอุตสาหกรรมสังเกตเห็นการเพิ่มขึ้นของกระบวนการ due diligence และการรายงานอย่างเป็นทางการสำหรับ wallet และผู้ให้บริการ
ในบริษัทที่เราได้ร่วมงานด้วย การนำกฎการกำกับดูแลที่มีโครงสร้างมาใช้ได้เร่งการสนทนากับผู้ตรวจสอบภายนอกและคณะกรรมการบริหาร
สารบัญ
ชื่อและบริบท
ตามรายงานของ Bloomberg โดย Olga Kharif, Knox ได้ออกจาก PayPal Holdings Inc. เพื่อเป็นผู้นำด้านการเงินของ Hyperion DeFi บริษัทที่มุ่งเน้นการจัดการ สินทรัพย์ดิจิทัล ที่ถือครองในเงินสด
ควรกล่าวว่า บริษัทนี้เป็นที่รู้จักในการสะสมโทเค็น – รวมถึงสินทรัพย์พื้นเมืองของแพลตฟอร์ม Hyperliquid – โดยการรวมเข้ากับงบการเงินของตนเองด้วยความคาดหวังว่าจะมีการเพิ่มมูลค่าในอนาคต
การเคลื่อนไหวนี้เน้นย้ำถึงแนวโน้มที่มีอยู่แล้วในองค์กร ซึ่งเปลี่ยนจากการทดลองแบบกระจัดกระจายไปสู่การกำกับดูแลที่มีโครงสร้างมากขึ้น โดยมีโปรไฟล์ระดับสูงที่รับผิดชอบการจัดการความเสี่ยง การบัญชี และความโปร่งใส
ในบริบทนี้ การเข้ามาของ CFO ที่มาจากตลาดทุนบ่งบอกถึงกระบวนการและความรับผิดชอบที่มีการกำหนดไว้อย่างชัดเจนมากขึ้น
ทำไมถึงสำคัญสำหรับงบการเงิน
การบริหารเงินคริปโตเปลี่ยนส่วนหนึ่งของสภาพคล่องเป็น token ที่อาจให้ผลตอบแทนแต่มีความ ผันผวน มากกว่าเงินสด ซึ่งส่งผลกระทบต่อสภาพคล่อง การจัดการความเสี่ยง การรายงาน และความสัมพันธ์กับผู้ตรวจสอบและหน่วยงานกำกับดูแล
ตาม คณะกรรมการการตีความ IFRS คริปโตเคอเรนซีมักถูกจัดการเป็นสินทรัพย์ไม่มีตัวตน (IAS 38) ยกเว้นในกรณีเฉพาะ เช่น เมื่อถูกถือครองเป็นสินค้าคงคลังสำหรับผู้ที่ทำการซื้อขาย
ในบริบทของ US GAAP ตั้งแต่ปี 2025 บริษัทหลายแห่งจะใช้มาตรฐานใหม่ของ FASB ASU 2023‑08 ซึ่งกำหนดให้มีการประเมินมูลค่าที่ มูลค่ายุติธรรม พร้อมการบันทึกการเปลี่ยนแปลงในบัญชีกำไรขาดทุน ซึ่งจะช่วยเพิ่ม ความโปร่งใส แต่ก็ทำให้กำไรมีความอ่อนไหวต่อความผันผวนของตลาดมากขึ้นด้วย
ดังนั้น สำหรับนักลงทุน การอ่านผลลัพธ์จะต้องให้ความสนใจมากขึ้นกับองค์ประกอบของตลาดมากกว่าธุรกิจหลักเพียงอย่างเดียว
ผลกระทบในการดำเนินงาน: ความเสี่ยง, มาตรการ, การกำกับดูแล
ด้วยการมาถึงของ Knox คาดว่าจะมีการเสริมสร้างนโยบาย กระบวนการ และการควบคุมภายในให้แข็งแกร่งขึ้น โดยในทางปฏิบัติ ระบบการดำเนินงานมีแนวโน้มที่จะบรรจบกับมาตรฐานสถาบัน ด้วยการมีวินัยที่มากขึ้นในเรื่องของขีดจำกัดและความรับผิดชอบ
- วัตถุประสงค์: รักษาสภาพคล่อง, สร้างผลตอบแทน และเปิดใช้งานการใช้งานเชิงปฏิบัติ (หลักประกัน, การชำระเงิน, สิ่งจูงใจ).
- ความเสี่ยง: ความผันผวนของราคา, สภาพคล่องของโทเค็น, ความเสี่ยงจากคู่สัญญา, ความเสี่ยงทางไซเบอร์, การดูแลรักษา และความเสี่ยงที่เกี่ยวข้องกับกรอบกฎหมายที่กำลังพัฒนา
- มาตรการ: การกำหนดขีดจำกัดการเปิดเผยสำหรับสินทรัพย์และผู้ออก, กลยุทธ์ hedging ในช่วงเวลาวิกฤต, การแยกกระเป๋าเงิน, การตรวจสอบ on‑chain และแผนฉุกเฉินสำหรับการแปลงเป็นเงินเฟียต
แนวโน้มและการเปรียบเทียบตลาด
กรณีของ Hyperion เข้าร่วมในกลุ่มของคลังที่รวม คริปโต ควบคู่กับสินทรัพย์แบบดั้งเดิม ตัวอย่างที่รู้จักกันดีรวมถึง MicroStrategy ที่ได้รวมกลยุทธ์ Bitcoin เข้ากับการวางตำแหน่งของบริษัท (เอกสารของบริษัท)
ในสหภาพยุโรป การบังคับใช้กฎระเบียบ MiCA ซึ่งจะมีผลบังคับใช้อย่างเต็มที่ตั้งแต่ปี 2024 กำลังยกระดับมาตรฐานสำหรับผู้ให้บริการบน crypto-asset โดยมีผลกระทบทางอ้อมต่อการดูแล การแลกเปลี่ยน และความโปร่งใสสำหรับผู้ใช้ในองค์กร
ในบริบทนี้ การเลือกของคลังจะถูกประเมินด้วยความสอดคล้องกับกฎระเบียบด้วย หากต้องการเจาะลึกเกี่ยวกับกฎระเบียบ MiCA ปัจจุบันและความท้าทายที่เกี่ยวข้อง สามารถอ่านการวิเคราะห์รายละเอียดของเราได้ที่ MiCA Crypto Alliance.
วิธีการตั้งค่าคลังคริปโต
นโยบายและการดูแล: จากขอบเขตสู่การควบคุม
- Mandato ได้รับการอนุมัติจากคณะกรรมการ: การกำหนดวัตถุประสงค์, เครื่องมือที่อนุญาต, ขอบเขตเวลา และขีดจำกัดที่เกี่ยวข้องกับความผันผวนและการลดลงของมูลค่า.
- Custodia ด้วยการแยกออก: การนำโซลูชันระดับสถาบัน, multi‑sig, ขั้นตอนการจัดการ key management และการทดสอบการกู้คืนมาใช้ ดูเพิ่มเติมในคู่มือปฏิบัติของเราเกี่ยวกับการดูแลรักษา
- กระบวนการ การกระทบยอด: การอนุญาตที่อยู่, การตรวจสอบแบบสี่ตา, การบันทึกเหตุการณ์ และการตรวจสอบ audit เป็นระยะ ๆ
การบัญชีและการเปิดเผยข้อมูล: IFRS เทียบกับ US GAAP
- IFRS: โดยปกติแล้วสกุลเงินดิจิทัลจะถูกจัดประเภทเป็นสินทรัพย์ไม่มีตัวตน (IAS 38) พร้อมกับการทดสอบการด้อยค่า; หากถือไว้เพื่อขายจะถูกบันทึกเป็นสินค้าคงคลัง จำเป็นต้องมีหมายเหตุประกอบงบการเงินที่แสดงถึง ความเสี่ยง และวิธีการประเมินมูลค่าที่ใช้
- US GAAP: มาตรฐาน ASU 2023‑08 แนะนำการประเมินมูลค่าตามราคายุติธรรมและการเปิดเผยข้อมูลที่ละเอียดมากขึ้นเกี่ยวกับหมวดหมู่ของสินทรัพย์ ความเสี่ยง และ sensitivity ของกำไร
- การรายงาน: บริษัทต้องจัดทำตารางการเคลื่อนไหว (การซื้อ, การขาย, การด้อยค่า/กำไร), เกณฑ์การตั้งราคา และกลไกของ การควบคุม ภายใน
ตัวชี้วัดที่ควรติดตาม
- Ex‑ante: Value‑at‑Risk, การทดสอบความเครียดจากการเปลี่ยนแปลงของราคาและสภาพคล่อง, และการวิเคราะห์ความสัมพันธ์กับธุรกิจหลัก
- Ex‑post: การบันทึกผลลัพธ์ (P&L ที่เกิดขึ้นจริง/ยังไม่เกิดขึ้นจริง), ค่าใช้จ่ายที่เกี่ยวข้องกับ slippage, ค่าใช้จ่ายในการดูแลรักษา และ tracking error เมื่อเทียบกับ benchmark
- การปฏิบัติตามกฎระเบียบ: การตรวจสอบใบอนุญาตของผู้ให้บริการ ความคุ้มครองประกันภัย และการปฏิบัติตาม MiCA/AML และนโยบายการลงโทษ
อะไรเปลี่ยนแปลงกับ Knox ใน Hyperion
โปรไฟล์ของ Knox นำประสบการณ์ในตลาดทุน, การโครงสร้างความเสี่ยง และการสนทนากับนักลงทุนและผู้ตรวจสอบบัญชี ซึ่งบ่งบอกถึงกระบวนการสถาบันของฟังก์ชันทางการเงิน
ซึ่งส่งผลให้มีความเข้มงวดมากขึ้นในขีดจำกัดการเปิดเผย, ความโปร่งใสที่ดีขึ้นในการกำหนดมูลค่ายุติธรรม และแนวทางบูรณาการในการจัดการสภาพคล่อง, ความผันผวน และผลกระทบทางภาษี
นอกจากนี้ การมี CFO ที่มีพื้นฐานด้านฟินเทคอย่างลึกซึ้งอาจช่วยอำนวยความสะดวกในการพัฒนาความร่วมมือเชิงกลยุทธ์กับ custodian, market maker และผู้ประกันภัยเฉพาะทาง ซึ่งช่วยลดต้นทุนความเสี่ยงในการดำเนินงาน
ในความเป็นจริง การสนทนากับคู่สัญญาที่มีคุณสมบัติเหมาะสมมักจะได้รับประโยชน์จากโครงสร้างภายในที่แข็งแกร่งและคาดการณ์ได้มากขึ้น สำหรับการเจาะลึกบทบาทของ market maker crypto ในระบบปัจจุบัน สามารถดูได้จากการวิเคราะห์เฉพาะของเรา
คำถามที่ยังค้างคาและมุมมองที่เป็นที่ถกเถียง
- ความเข้ากันได้ของ ความผันผวน ที่ยอมรับในงบการเงินกับพันธสัญญาหนี้เป็นอย่างไร?
- โทเค็นใดบ้างที่ผ่านการตรวจสอบสถานะ สถาบัน ในด้านสภาพคล่อง การกำกับดูแลบนเชน และความเสี่ยงทางกฎหมาย?
- การวัดที่ fair value ทำให้กำไรมากเกินไปในเชิงวัฏจักรหรือไม่? อาจเป็นประโยชน์ในการพัฒนามาตรวัด “underlying performance” ที่ไม่ถูกกระทบจากความผันผวนของราคา?
- จะปรับสมดุล ความปลอดภัย on‑chain กับการดำเนินงานประจำวันได้อย่างไร โดยหลีกเลี่ยงการเพิ่มความเสี่ยงที่มากเกินไปที่เกี่ยวข้องกับการลงนามและการโอน?