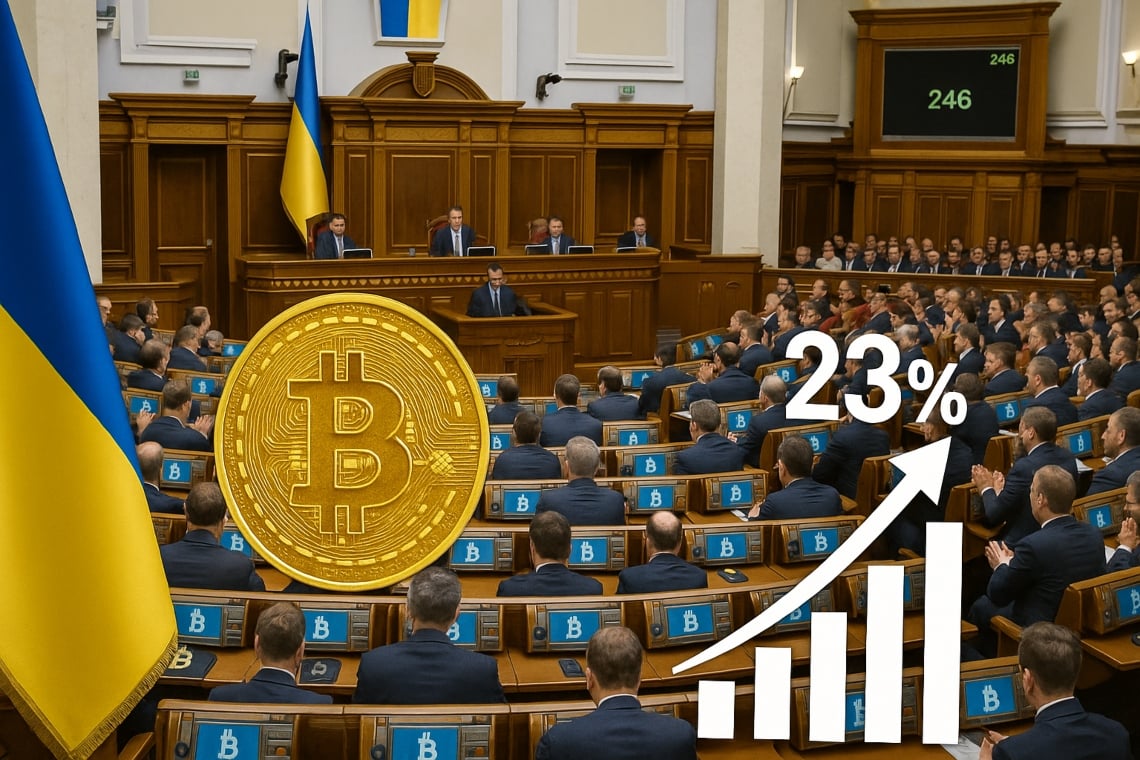
เคียฟ, 3 กันยายน 2025 — สัญญาณแรงจากรัฐสภายูเครน: ในการอ่านครั้งแรก Verkhovna Rada ได้อนุมัติร่างกฎหมายที่กำหนดการเก็บภาษีสูงสุดถึง 23% จากกำไรของสินทรัพย์ดิจิทัล โดยรวมถึงภาษีเงินได้ 18% และอีก 5% สำหรับค่าใช้จ่ายทางการทหาร ตามที่รายงานโดย Verkhovna Rada
ตามข้อมูลที่รวบรวมจากโต๊ะข่าวของเราและบันทึกการประชุมรัฐสภา การลงคะแนนในครั้งแรกเกิดขึ้นเมื่อวันที่ 3 กันยายน 2025 และมีผู้ลงคะแนนเห็นชอบ 246 เสียง
นักวิเคราะห์ในอุตสาหกรรมสังเกตว่าการรวมกันของภาษีเงินได้ 18% และภาษีทหาร 5% ดูเหมือนจะถูกออกแบบมาเพื่อเพิ่มรายได้ที่มุ่งสู่การป้องกันประเทศ ในขณะที่ยังคงมีพื้นที่สำหรับการปรับปรุงทางเทคนิคในการอ่านครั้งที่สอง
ในการตรวจสอบข้ามกับการสื่อสารอย่างเป็นทางการของ Rada และบันทึกของธนาคารแห่งชาติยูเครน ข้อความยังคงมีความเป็นไปได้ที่จะถูกแก้ไขเพิ่มเติมก่อนการอนุมัติขั้นสุดท้าย
สารบัญ
โดยสรุป: อัตราภาษี, คะแนนเสียง และสิ่งที่เปลี่ยนแปลงทันที
- อัตราภาษีพื้นฐาน: ภาษีเงินได้ที่18% ใช้กับกำไรจากสกุลเงินดิจิทัล
- การเรียกเก็บเพิ่มเติม: 5% ของ ภาษีทหาร (ซึ่งทำให้การเรียกเก็บที่เป็นไปได้ถึง 23%) ตามที่รายงานโดยแหล่งข้อมูลทางการ
- สิทธิประโยชน์ชั่วคราว: 5% สำหรับ การแปลงเป็นเงินเฟียต ในปีแรกหลังจากมีผลบังคับใช้ เพื่อสนับสนุนการปรับตัวและการเปิดเผยของทุน
- การยกเว้นเบื้องต้น: ร่างกฎหมายพิจารณาระบอบการพิเศษสำหรับการ แลกเปลี่ยน cripto‑cripto และสำหรับ stablecoin ซึ่งจะต้องยืนยันในขั้นตอนกฎหมายถัดไป
- การลงคะแนน: มีการบันทึกคะแนน 246 เห็นด้วย ใน การอ่านครั้งแรก.
- สถานะของกระบวนการ: ข้อความยังคงสามารถแก้ไขได้ก่อนการอ่านครั้งที่สอง.
การทำงานของการถอน: กฎการดำเนินการ
ในโครงสร้างปัจจุบัน, กำไร ที่เกิดจากการขายหรือ การแปลง สินทรัพย์ดิจิทัลจะถูก เก็บภาษี. การรวมกันระหว่าง ภาษีเงินได้ (18%) และ ภาษีทหาร (5%) ส่งผลให้มีการเก็บภาษีที่อาจสูงถึง 23% จากกำไร.
ควรกล่าวว่าร่างกฎหมายยังแนะนำ อัตราภาษีลดลง ที่ 5% สำหรับการแปลงเป็น สกุลเงินเฟียต ในปีแรก โดยมีเป้าหมายเพื่อส่งเสริมการทำให้ถูกต้องตามกฎหมายและการเปิดเผยของทุน.
ตัวอย่างปฏิบัติ
- สถานการณ์มาตรฐาน: กำไร 10,000 UAH → ภาษี 18% (1,800 UAH) + ภาษีทหาร 5% (500 UAH) = 2,300 UAH รวมทั้งหมด สุทธิ: 7,700 UAH.
- สถานการณ์ชั่วคราว (การแปลงเป็นเงินเฟียตในปีแรก หากได้รับการยืนยัน): อัตราภาษี 5% จาก 10,000 UAH = 500 UAH. สุทธิ: 9,500 UAH.
จากมุมมองการดำเนินงาน, การจัดการของ ธุรกรรมคริปโต‑คริปโต และ stablecoin ยังคงต้องมีการระบุให้ชัดเจน: ร่างข้อเสนอแนะการยกเว้นหรือระบอบพิเศษ, อย่างไรก็ตาม ข้อความอาจถูกแก้ไขก่อนการอนุมัติขั้นสุดท้าย.
ใครเป็นผู้ควบคุมตลาด: NBU หรือหน่วยงานกำกับดูแลตลาด
ยังคงเปิดอยู่สำหรับเอกสารเกี่ยวกับ หน่วยงานกำกับดูแล การเลือกระหว่างธนาคารแห่งชาติยูเครน (NBU) และคณะกรรมการหลักทรัพย์และตลาดหลักทรัพย์แห่งชาติ จะมีผลต่อ การกำกับดูแล, ใบอนุญาต และกระบวนการ การปฏิบัติตามกฎระเบียบ สำหรับผู้ประกอบการ
- หาก NBU มีชัยชนะ ความสำคัญจะอยู่ที่ เสถียรภาพทางการเงิน, การชำระเงิน และมาตรการ ต่อต้านการฟอกเงิน.
- หากการมอบหมายงานไปยัง คณะกรรมการ จะเน้นที่ การคุ้มครองนักลงทุน, ความโปร่งใสของตลาด และการต่อต้าน การละเมิด.
ในความเป็นจริง การกำหนดขอบเขตการกำกับดูแลจะมีความสำคัญสำหรับ exchange และสำหรับ ผู้ให้บริการที่ดำเนินการในประเทศ
ผลกระทบต่อนักลงทุนและธุรกิจ: ความสมดุลระหว่างรายได้และความสามารถในการแข่งขัน
เป้าหมายที่ประกาศไว้คือการผสมผสานระหว่าง ความแน่นอนทางภาษี และ ความน่าดึงดูด กรอบกฎหมายที่ชัดเจนสามารถสนับสนุน การดำเนินงานภายในประเทศ และส่งเสริมการกลับมาของเงินทุน; ในทางตรงกันข้าม, อัตราภาษีที่สูง ส่งผลกระทบต่อ ผลตอบแทนสุทธิ และอาจนำพากิจกรรมบางส่วนไปยังเขตอำนาจศาลที่มีระบบภาษีที่เบากว่า
- จุดแข็ง: กฎที่ คาดการณ์ได้ มากขึ้น, การผลักดันให้เกิด การปฏิบัติตามกฎระเบียบ และการกระตุ้นให้เกิดการ เปิดเผย ของเงินทุน.
- วิกฤต: ความเป็นไปได้ของ การหลบหนีของเงินทุน และ ความสามารถในการแข่งขัน ที่ลดลงเมื่อเทียบกับศูนย์กลางภูมิภาคที่มีระบบภาษีที่เอื้ออำนวยมากกว่า
กล่าวคือ บริบทมีความสำคัญ: ตามที่ ดัชนี 2025 ของ Chainalysis ระบุว่า ยูเครนอยู่ในกลุ่มประเทศที่มีการ ยอมรับสูง ต่อสินทรัพย์ดิจิทัล โดยอยู่ใน อันดับที่แปด ระดับโลก กรอบภาษีใหม่จะต้องสร้างสมดุลระหว่าง การควบคุม และ ความสามารถในการแข่งขัน.
แหล่งข้อมูลและเอกสารที่ควรปรึกษา
ข้อความที่ได้รับการอนุมัติใน การอ่านครั้งแรก ถูกระบุว่าเป็น ร่างกฎหมายเกี่ยวกับการเก็บภาษีของสินทรัพย์เสมือน และสามารถเข้าถึงได้บนพอร์ทัลของ Verkhovna Rada.
สำหรับการอัปเดตด้านกฎระเบียบ ควรตรวจสอบหน้าทางการของ NBU และ NSSMC. รายละเอียดทางเทคนิค – หมายเลขของร่างกฎหมาย, ข้อความที่รวมกัน และปฏิทินทางกฎหมาย – จะตามมาพร้อมกับ การอ่านครั้งที่สอง และการเผยแพร่เอกสารของรัฐสภาในภายหลัง
คำถามที่พบบ่อย
ใครที่อยู่ในขอบเขตภาษี?
บุคคลที่ทำกำไรจาก plusvalenze ผ่านการขายหรือ conversione ของสินทรัพย์ดิจิทัลเป็น valuta fiat หรือเป็นเครื่องมืออื่น ๆ ที่มีความสำคัญทางภาษี
การแลกเปลี่ยน cripto-cripto และ stablecoin ถูกเก็บภาษีหรือไม่?
ร่างกฎหมายนี้มี การยกเว้นชั่วคราว หรือระบบที่เอื้อประโยชน์สำหรับธุรกรรมเหล่านี้ แม้ว่ากฎอาจถูก ปรับเปลี่ยน ก่อนการอนุมัติขั้นสุดท้าย
จะมีผลบังคับใช้เมื่อใด?
มาตรการนี้อยู่ใน กระบวนการทางกฎหมาย: การมีผลบังคับใช้จะขึ้นอยู่กับผลของ การอ่านครั้งที่สอง, การ แก้ไขเพิ่มเติม ที่อาจเกิดขึ้น และการ ประกาศ อย่างเป็นทางการ
ขั้นตอนถัดไป
ในอีกไม่กี่เดือนข้างหน้า คาดว่าจะมีการ อ่านครั้งที่สอง ในสภา การกำหนดผู้ควบคุม และการร่าง พระราชกฤษฎีกา ยังคงมีสามประเด็นหลักที่สำคัญ: การปรับ อัตราภาษี ขอบเขตของ การยกเว้น และการบริหารจัดการ การกำกับดูแล.
การพัฒนาของข้อความนี้จะมีความสำคัญต่อ กลยุทธ์ดิจิทัล และ การจัดเก็บภาษี ของรัฐยูเครน.